
VeriFactu se aplaza a octubre de 2028: nuevo calendario y factura electrónica
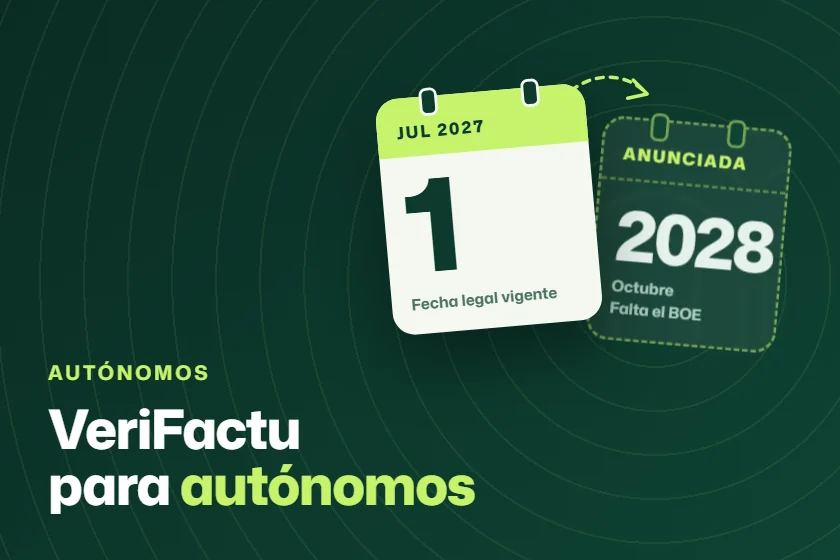
El Ministerio de Hacienda anunció el 5 de octubre de 2026 el aplazamiento de VeriFactu a octubre de 2028. El cambio está pendiente de publicarse en el BOE: hasta entonces, las fechas legalmente vigentes siguen siendo las de 2027.
Respuesta rápida
- VeriFactu se aplaza a octubre de 2028 para todas las empresas y autónomos, según la nota informativa de Hacienda del 5 de octubre de 2026.
- Aún no es oficial: falta la norma en el BOE. Mientras tanto, siguen vigentes el 1 de enero de 2027 (sociedades) y el 1 de julio de 2027 (resto).
- La factura electrónica B2B no cambia: 6 de octubre de 2027 si facturas más de 8 M€ y 6 de octubre de 2028 para el resto.
- Los requisitos técnicos de VeriFactu se mantienen: cambia el calendario, no lo que tiene que cumplir tu software.
- Qué hacer: aprovechar el margen para adaptarte a VeriFactu y factura electrónica a la vez, con un único cambio de software.
VeriFactu ya no será obligatorio en 2027: Hacienda lo aplaza a octubre de 2028. El objetivo es que coincida con la factura electrónica obligatoria para pymes y autónomos, de forma que las empresas hagan una sola adaptación de su software de facturación en lugar de dos en menos de dos años.
El anuncio llegó el mismo día en que el BOE publicó la Orden HAC/1028/2026, que activa el calendario de la factura electrónica entre empresas. En este artículo explicamos qué ha cambiado, qué sigue vigente, en qué se diferencian VeriFactu y la factura electrónica, y qué pasos conviene dar ahora.
¿Qué ha anunciado Hacienda sobre VeriFactu?
El 5 de octubre de 2026, el Ministerio de Hacienda publicó una nota informativa en la que anuncia el aplazamiento de las obligaciones pendientes de VeriFactu hasta octubre de 2028. Las razones son tres:
- Alinear el calendario de VeriFactu con el de la factura electrónica para empresas y autónomos que facturan hasta 8 millones de euros al año.
- Evitar que las empresas tengan que adaptar su software dos veces en un periodo muy corto.
- Preparar una modificación posterior que haga converger ambas normas, teniendo en cuenta los futuros requisitos europeos de reporte digital (ViDA).
La nota deja claro que los requisitos técnicos no se relajan: integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros se mantendrán en términos sustancialmente equivalentes a los actuales.
¿El aplazamiento de VeriFactu a 2028 ya es oficial?
Todavía no. Lo publicado es una nota informativa, no una norma. Para que octubre de 2028 sea la fecha legal, el Gobierno tiene que publicar en el BOE una modificación del Real Decreto 1007/2023. La propia Agencia Tributaria lo presenta como una "previsión de ampliación del plazo".
Mientras no se publique, el calendario con valor legal sigue siendo el del Real Decreto-ley 15/2025: 1 de enero de 2027 para las sociedades y 1 de julio de 2027 para el resto de empresarios y profesionales. Tampoco se ha concretado aún el día exacto de octubre de 2028.
Nuevo calendario de VeriFactu y factura electrónica
Así quedan las fechas tras el anuncio de Hacienda:
| Obligación | Quién | Fecha | Estado |
|---|---|---|---|
| VeriFactu | Sociedades (Impuesto sobre Sociedades) | Octubre de 2028 (antes: 1 de enero de 2027) | Anunciado, pendiente de BOE |
| VeriFactu | Autónomos y resto de empresarios | Octubre de 2028 (antes: 1 de julio de 2027) | Anunciado, pendiente de BOE |
| Factura electrónica B2B | Empresas con facturación superior a 8 M€ | 6 de octubre de 2027 | En vigor (BOE) |
| Factura electrónica B2B | Resto de empresas y autónomos | 6 de octubre de 2028 | En vigor (BOE) |
Si facturas más de 8 M€, la factura electrónica B2B te llegará antes (octubre de 2027) que VeriFactu (octubre de 2028). Planifica ambos proyectos juntos para no rehacer integraciones.
¿Qué diferencia hay entre VeriFactu y la factura electrónica?
VeriFactu regula el software con el que se generan las facturas. La factura electrónica regula el documento y cómo se intercambia entre empresas. Son obligaciones distintas, y la mayoría de empresas tendrá que cumplir las dos.
| Aspecto | VeriFactu | Factura electrónica B2B |
|---|---|---|
| Qué regula | El sistema informático de facturación (SIF) | La emisión e intercambio de facturas entre empresas |
| Objetivo | Integridad, trazabilidad e inalterabilidad de los registros | Digitalizar el intercambio y conocer los estados de pago |
| Formato | Registro de facturación + código QR en la factura | Factura estructurada (un PDF no basta) |
| Norma | Real Decreto 1007/2023 | Ley 18/2022, Real Decreto 238/2026 y Orden HAC/1028/2026 |
| Fecha prevista | Octubre de 2028 (pendiente de BOE) | 6 oct 2027 (> 8 M€) y 6 oct 2028 (resto) |
¿Qué tendrá que cumplir tu software de facturación?
El aplazamiento no cambia los requisitos. Tu programa de facturación tendrá que garantizar que los registros no se pueden alterar ni borrar sin dejar rastro:
- Registro de facturación inalterable y encadenado (huella o hash).
- Código QR en la factura para que el cliente pueda verificarla.
- Registro de eventos: cambios, anulaciones y accesos al sistema.
- Conservación y recuperación de los registros con trazabilidad completa.
¿Qué hago ahora si ya me estaba adaptando a VeriFactu?
Sigue adelante, pero con otra estrategia: usa el margen para resolver VeriFactu y factura electrónica en un solo proyecto.
- No pares la adaptación. Los requisitos técnicos se mantienen; lo que ya tengas hecho seguirá sirviendo.
- Exige a tu proveedor las dos cosas. Que su software cumpla VeriFactu y genere facturas electrónicas estructuradas, con fechas de entrega por escrito.
- Revisa tu fecha de factura electrónica. Si facturas más de 8 M€, tu plazo es el 6 de octubre de 2027 y no ha cambiado.
- Haz inventario de todo lo que factura. ERP, TPV, tienda online y conectores con contabilidad.
- Exige interoperabilidad. La solución debe conectar con la plataforma pública de la AEAT y con plataformas privadas.
- Vigila el BOE. La fecha exacta de octubre de 2028 y la futura convergencia técnica con ViDA pueden traer ajustes.
¿Cómo afecta a la empresa? 4 áreas clave
Cumplimiento fiscal
Más margen, pero las mismas exigencias: un software que no registre y conserve según VeriFactu seguirá suponiendo riesgo de sanción cuando entre en vigor.
Procesos
La factura pasa a ser un flujo electrónico: emisión, envío, estados (aceptada, rechazada, pagada) y registro automático.
Tecnología e integración
Al coincidir las fechas, un único cambio de ERP puede cubrir VeriFactu y la factura electrónica, con menos coste e integraciones.
Eficiencia
Automatizar la recepción y la contabilización reduce errores, acelera los cobros y ahorra horas de trabajo administrativo.
HetManager: ERP preparado para VeriFactu y factura electrónica
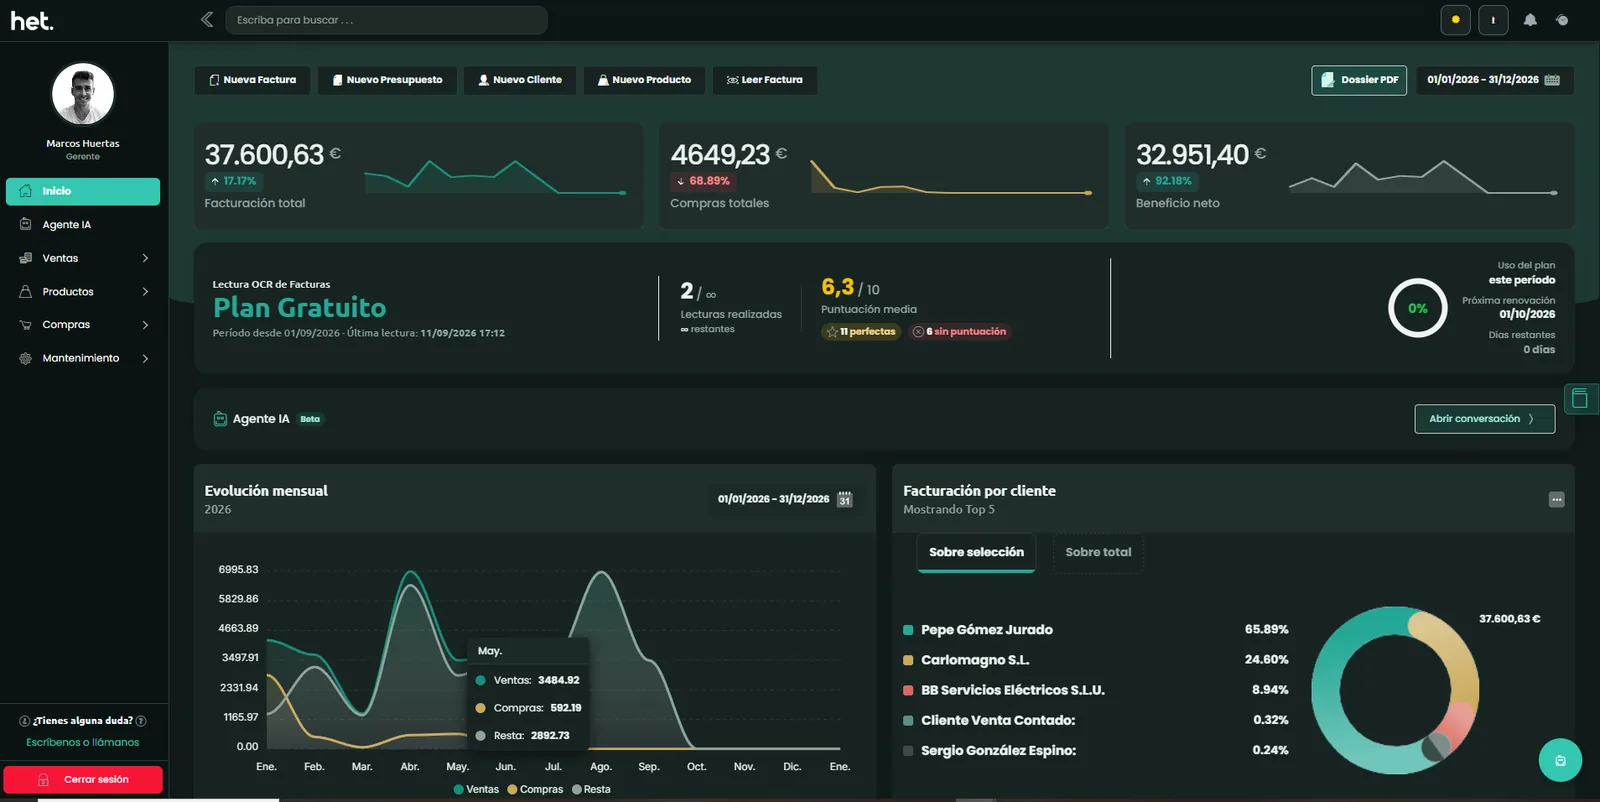
HetManager es el ERP online de Ibermedia para autónomos y pymes. Está preparado para VeriFactu y pensado para evolucionar hacia la factura electrónica obligatoria, justo el escenario que plantea el nuevo calendario. Reúne facturación, presupuestos, albaranes, clientes, compras, stock, control horario y permisos de usuario en una sola herramienta. Puedes ver cómo lo desarrollamos en el proyecto HetManager de nuestro portfolio o probarlo en hetmanager.com.
Si necesitas algo a medida, desarrollamos ERP y CRM a medida y aplicaciones a medida, y protegemos tus datos de facturación con ciberseguridad para empresas.
Preguntas frecuentes sobre VeriFactu y la factura electrónica
Previsiblemente no. Hacienda anunció el 5 de octubre de 2026 el aplazamiento de VeriFactu a octubre de 2028. Pero, hasta que se publique en el BOE, las fechas legalmente vigentes siguen siendo el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para el resto de empresarios y profesionales.
En octubre de 2028, para todas las empresas y autónomos obligados, según el anuncio de Hacienda. La fecha coincide con la factura electrónica obligatoria para quienes facturan hasta 8 millones de euros. El día exacto se fijará en la norma que se publique en el BOE.
El 6 de octubre de 2027 para empresas con facturación anual superior a 8 millones de euros y el 6 de octubre de 2028 para el resto de empresas y autónomos. Estas fechas no cambian con el aplazamiento de VeriFactu: las fijó la Orden HAC/1028/2026, publicada en el BOE.
No. VeriFactu regula los requisitos del software de facturación (registro, integridad y conservación). La factura electrónica obliga a intercambiar facturas estructuradas entre empresas. Con el nuevo calendario, la mayoría de pymes y autónomos tendrá que cumplir ambas a la vez, en octubre de 2028.
Sí, si eliges bien. Los requisitos técnicos se mantienen, así que lo que adaptes ahora seguirá siendo válido. La clave es elegir un software que cumpla VeriFactu y genere facturas electrónicas, para resolver las dos obligaciones con un único cambio.
Hasta que te aplique la factura electrónica B2B, sí. A partir de tu fecha (octubre de 2027 u octubre de 2028), el PDF solo servirá como copia visual: la factura válida será la estructurada, enviada por los canales que marca la normativa.
Fuentes oficiales
- Nota informativa del Ministerio de Hacienda (5 de octubre de 2026): aplazamiento de VeriFactu a octubre de 2028
- Agencia Tributaria: Sistemas informáticos de facturación y VERI*FACTU
- BOE: Orden HAC/1028/2026, solución pública de facturación electrónica
- BOE: Real Decreto 238/2026, sistema de facturación electrónica obligatoria
- BOE: Real Decreto 1007/2023, Reglamento de sistemas informáticos de facturación (texto consolidado)
- BOE: Real Decreto-ley 15/2025, calendario de VeriFactu vigente (2027)
¿Aprovechamos el aplazamiento para hacerlo bien?
Revisamos tu sistema de facturación y te proponemos un plan único para cumplir VeriFactu y la factura electrónica con un solo cambio de software.
Contáctanos



trato claro.
